| 129个中国新能源车,正被外媒判死刑 | |
www.wforum.com | 2026-10-26 08:12:34 金错刀 | 0条评论 | 查看/发表评论 |
|

|
|
|
|
|
|
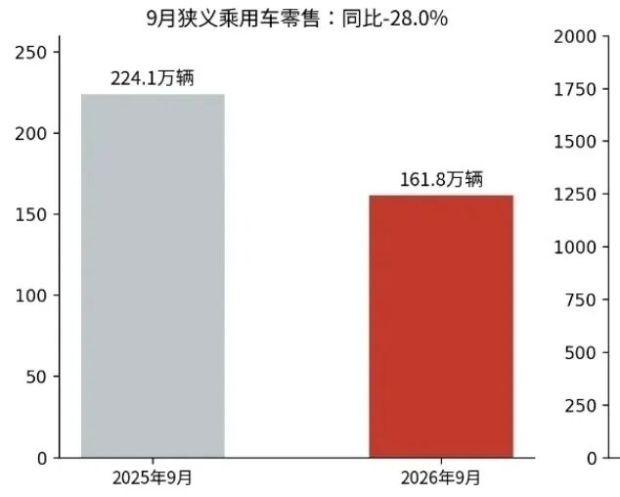
2026年,电车市场被浇了一盆冷水。 过去,很多人以为电车是永远增长的市场。毕竟前几年势头太猛,街上绿牌越来越多,加油站旁边全变充电站,连小区地库都在抢电表位。 但现实数据却是狠狠打脸。中汽协数据显示,2026 年上半年中国汽车总销量1501.7万辆,同比下降4.1%。其中国内销量仅992.1万辆,同比大跌21.1%。 其实新能源渗透率还在60%上下,6月乘用车国内销量占比甚至冲到67.2%,但国内新能源零售上半年同比下滑约14%,插混跌得最狠,低端小微电部分下滑尤为明显。 电车销量下滑,会出现更多的“孤儿车”吗? 浓眉大眼电车,也卖不动了 去年电车车企还是扬眉吐气,动辄宣布销量再创新高。 为何仅仅过了一年,电车就不好卖了? 第一,是想买的人早就买了,换购要求又太高。
现在主力变成换购用户,可问题是车型太像,129个新能源品牌,4000多款在售车型,同价位都是大屏、智驾、通风座椅、差不多的续航。 早年靠绿牌就不愁卖,但现在用户开始比三电质保,看车企能不能活过五年,换购的要求越苛刻,普通品牌就越卖不动。 再加上2026年起,新能源购置税从全额免征改成减半征收,单车减免上限1.5万,以旧换新也从“固定金额”变成按车价比例算还有上限。
别小看这几千块,8万元以下电车对价格最敏感,赶在政策切换前集中上车,把2026年一季度的订单提前透支,所以到了今年落地价一变,本来犹豫的人直接退回去观望。 第二,是价格战下,等等党越来越多。 按理说降价该促销量,但2026年是“越降越不买”。 车企为了KPI继续排产,批发往经销商库里压,10月前18天零售同比跌13%,批发反而涨5%。 消费者一看上周降8千,这周降1万2,下周是不是还会送电池险?于是买家全成了“等等党”。
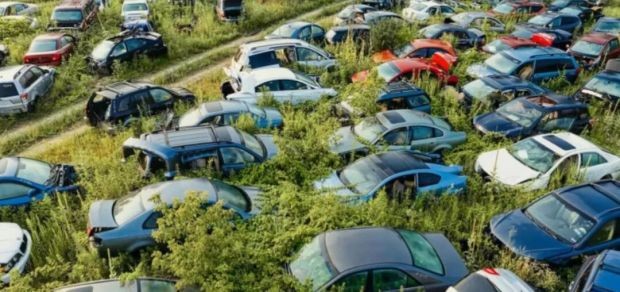
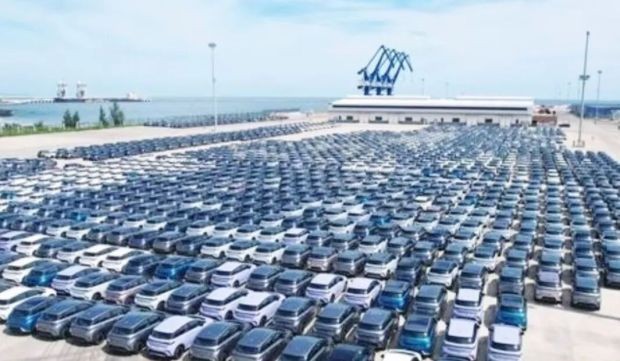
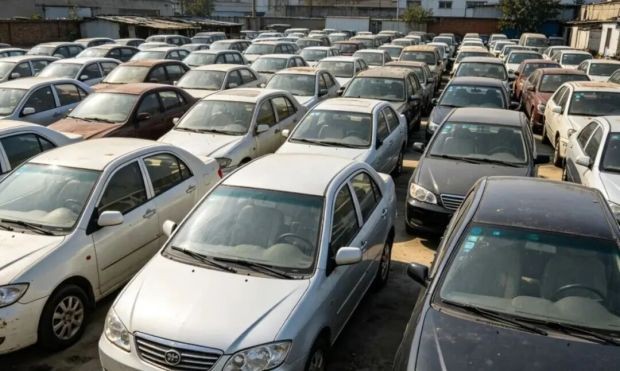
另一方面,经销商卖一台亏一台,越亏越甩。价格战本来是清库存的工具,现在却成了信任危机。 有机构调研,用户买电车三大顾虑已经是电池寿命与更换成本、保值率低、公共充电不便,很多人认为“低价等于低质”。 再叠加威马、高合、哪吒之后那85万辆孤儿车,用户怕买完车机断网、大灯订不到、退市没人管。 如果说头部玩家比亚迪、特斯拉、吉利、华为系、小米还不愁销量,腰部品牌则相当尴尬,哪怕再便宜,用户也不敢轻易下单。 整体来看,也很难再回到早年那种疯涨劲头了。 孤儿车之后,是“清库存” 过去,车企“卖不动”的尽头是停产退网、车主维权。 其实中间还有一步,比孤儿车来得更早也更隐蔽:清库存。 销量一跌,车不会马上消失。它先从工厂转到经销商,再从展厅转到停车场,最后变成“库存新车”,2026年这轮新能源零售走弱,最先堆起来的不是二手孤儿车,是还没上牌的库存车。 乘联会数据显示,7月末全国乘用车库存322万辆,新能源经销商端库存压力也被点名“较大”。 一边是终端零售低于预期,另一边是批发还在撑,车压在渠道里,经销商现金流越绷越紧。
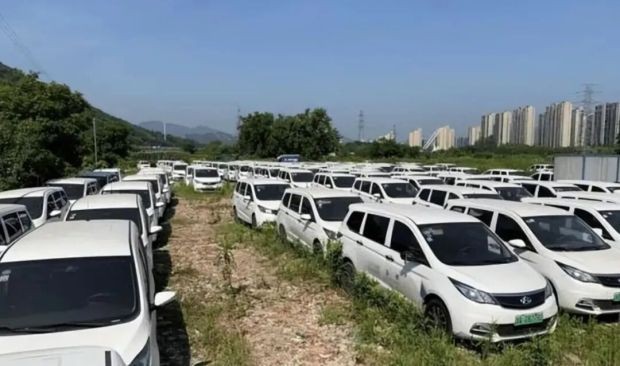
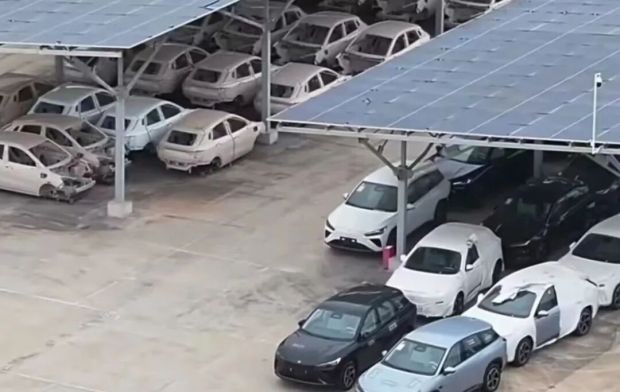
库存车本来不是坏事。国产车出厂超90天没卖出,就算库存车;放几个月降价清掉,正常商业操作。但电车这轮不一样,清库存已经变成“出清动作”。 头部品牌还能靠金融、返利、区域降价慢慢消化,腰部和濒危品牌直接清仓大甩卖。 比如威马、高合、哪吒这类品牌一出事,厂区停车场里还停着一大批没开票的新车。之后这些车进破产资产包,走司法拍卖,价格常常是原价三到五折。有的倒闭品牌当年卖18万往上,司法拍卖里8辆车20万成交,单车均价2.5万,而且无合格证无发票。 二手车商拍下来,包装成“0公里准新车”往外卖,一部分直接抵给供应商、地方平台、租赁公司、网约车队等,跑几个月再回流到二手市场。
这条路子看起来皆大欢喜:车企回点血,经销商清了仓,车商赚了差价。 但“清库存”三个字背后,往往是把孤儿车风险提前转嫁到用户。 因为库存新车哪怕没上牌,只要原厂售后体系塌了,终身质保、三电质保、OTA权益基本作废,销售合同里甚至会白纸黑字地写“与厂家纯商品新车有一定出入”。 买家以为买的是新车,其实是裸车,保险也麻烦,部分退市车型车损险被限制承保,能保也要加价。 更麻烦的是,清库存会反过来加速孤儿车。
库存甩得越多,二手市场同款越多,价格越崩,价格越崩原车主越被套,原车主卖不掉,就变成存量孤儿车。 这也是为什么销量跌了21%之后,尾部车企退出会变成常态,一波又一波的库存车,又要集体流向低价市场。 最惨的不是车企,是它 时代总是变化太快。 2021到2023年,还是新能源车的爆发期,渗透率从5%飙到30%以上,比亚迪、蔚来、理想、小鹏集体放量,新品牌几乎每个月冒一个。 同时也是价格战的开端,车企一边亏钱一边抢份额,大家比的不是盈利,是谁跑得快。 但到了2026年,电车渗透率超过50%,增速放慢,销量不涨甚至下滑,补贴退坡,尾部品牌大量退场。 就在这个节骨眼上,摩根大通又发布了一份长达52页的产业报告,报告名字叫作《2027年政策逆风、盈利风险与退出策略》。 观点是2026年国内乘用车零售或将定格在1896万辆,这个数据要比2025年少21%,并且2027年再降5%到1801万辆。摩根大通把2026年比作2018年,那一年中国汽车史上首次出现需求负增长,之后连跌三年。
摩根大通对下半年的判断是,预期下半年内地汽车市场需求不会出现有意义的复苏。 不得不说,这一波压力直接给到供应商。 车企自己卖不动,第一反应不是认亏,是“年降”。常规年降3%到5%,现在不少尾部车企压到10%以上,极端目标16%到20%;账期从60天拉到90到120天,叠承兑实际能拖到200多天,最后落到供应商上,备货700万到1000万,车型销量不及预期直接变库存。
说到底,车企想活下来,不能只盯国内市场,比如出海不是顺手卖几辆,是要真正在本地化生产+合规+售后网点,如果没有海外质保体系,只是把国内库存车换个地方清仓,最后还是烂尾。 还有最容易被车企忽略的一点:售后兜底能力,以后会直接决定新车好不好卖。 此前的威马、哪吒、高合死后,车主车机断网、配件无门,这事已经反噬到同价位小品牌的成交。 极越之所以能没彻底变“孤儿车”,是因为吉利接了领克网点,合创有埃安接手,也算留了口气。车企有没有托管方案、有没有按车计提售后基金,会是用户买车的第一优先级考虑因素。
毕竟,现在的年轻人越来越精明,表面上省一万块车价,用车三年后投诉无门。供应商老板更是等不起,如果店一关,后面是员工工资、银行贷款等风险,照样会用脚投票。 总之,现实依然残酷,有预测国内129个新能源品牌,多数撑不到2030年。AlixPartners估计,最后大概15家集团吃走大部分利润,而眼下,新能源车又要经历一波大洗牌。 造车拼到最后,拼的不是谁跑得快,是谁能赚的稳。 |
|
|
|