| 贴息买房,算完帐后惊出一身冷汗 | |
www.wforum.com | 2026-10-06 15:25:39 七言十语 | 0条评论 | 查看/发表评论 |
|

|
|
|
|
|
|
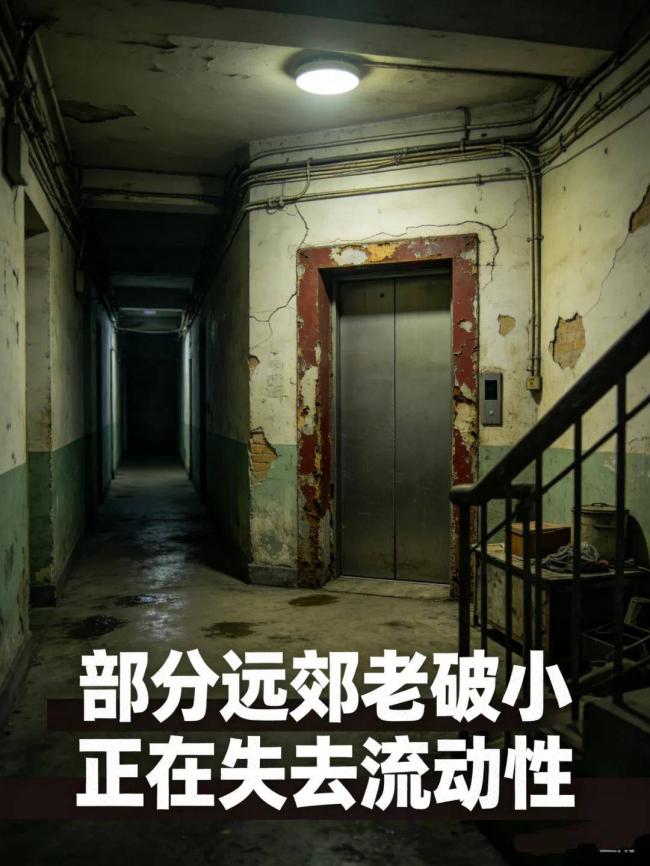
100万贷款,5年补贴1个点,一共省5万。这个看起来真金白银的“房贷贴息”,到底是在给你发红包,还是在精准筛选“接盘侠”? 最近,一项针对首套房(120平以内、总价150万以内、贷款100万以内)补贴1个点利息(最高贴息5万)的政策引发了热议。 很多人第一反应是:“蚊子肉也是肉,能省5万是5万,赶紧上车!” 然而,这场看似给年轻人的“精准让利”,真相可能远比想象中残酷。正如一位财经博主所言:“但凡你觉得这5万块钱是笔大钱的,你都没有必要买房。” 今天,我们就来拆解一下,这套政策背后的底牌,以及为什么说它是一条“认知斩杀线”。 01 这不是资产,这是“消费品”我们先算一笔硬账。 150万总价、120平以内,隐含的房屋单价大约是1.25万元/平米。放到现在的市场格局下,这个预算能买到什么? 北上广深:核心区不可能买到正常住宅,能买到的要么是远郊极其偏远的“老破小”,要么是极其鸡肋的远郊小户型。在上海是金山,在北京是密云水库旁,在广州是增城。 强二线(如杭州、成都):杭州均价2.5万,150万只能买60平的老破小或极度边缘的郊区;成都主城改善新盘普遍两三百万起,150万只能摸到郫县、新都,或者容积率高达6.0、挤满几百户人的高密老小区。
三四线及以下城市:虽然能买到不错的三房四房,但这些城市人口净流出,基本没有产研和产业支撑。 这就引出了一个残酷的事实:在这个价格段里的房子,绝大多数已经失去了“资产属性”,它纯粹是一个“高消耗的消费品”。 就如同你花100万买了一台落后时代的电动车,车停在地下室每天都在贬值。它不会再给你带来流动性,也不会在下一轮周期里帮你实现阶层跨越。 02 5万块补贴,抵不上“半个跌停板” 有人说:“就算升值难,我省了5万块房贷利息,难道不香吗?” 我们来看看风险与收益的比率。 按照等额本息计算,100万贷款,补贴1个点,5年下来一共省了大约5万元。 5万元补贴,占150万房屋总价的3.3%。 但是,过去一两年里,弱区位的二手房和远郊尾盘,动辄下跌10%到25%。只要房价再跌个10%,就是15万元的亏损——这直接抹平了你3个5万元的贴息!
这还没算上购房涉及的契税、中介费、装修折旧以及未来极其惨淡的流动性折价。 一个形象的比喻: 这就像有人给你发了一张“2000元优惠券”,诱导你去买一辆已经跑了20万公里、车龄10年的老旧二手车,或者买一家已经濒临倒闭的车企(比如威马、哪吒)库存了三年的库存车。 你以为自己占了2000块的便宜,实际上车买回家,售后没了,零部件断供了,修车的钱远超优惠券。 03 政策背后的真正逻辑:精准化债与去库存 解读任何一项政策,不能只站在“居民端”看自己能占多少便宜,更要站在“供给端”和“决策端”看它要解决什么问题。 全国商品房住宅去化周期居高不下,三四线城市的库存去化周期甚至长达30个月以上。 对很多三四线城市而言: 1. 土地卖不掉,地方财政承受压力; 2. 城投平台和当地房企手里积压了大量几年前建好、根本卖不出去的库存房; 3. 招商引资困难,无法像一二线城市那样通过企业IPO或专项债来化解债务。 这时候,把补贴门槛精准卡在“120平以内、150万以内”,真相就浮出水面了:这不是在鼓励你“投资买房”,而是在定向帮扶三四线城市的城投和房企“去库存”,顺带清理一二线城市边缘地带无流动性的老破小。 用优惠政策吸引年轻人献出“首套房资格”和“个人征信”,把城投和房企账上的存量债务,转移到居民个人的债务头上。债务不会消失,它只是换了个名字,从“地方债”变成了“个人房贷”。
04 房子没了售后,你找谁去? 如果三四线城市的房企破产了,或者城投公司改组了,你买的房子会面临怎样的局面? 过去几年,碧桂园等大量深耕三四线城市的房企面临重组,很多地方甚至几年内都不会再有新的房企去拿地建房。 你买下了这批房子,就意味着你极可能是“最后一棒的接盘侠”: 没有后续开发:区域规划可能停滞,配套承诺遥遥无期; 物业与维保降级:物业费收不上来,电梯摇摇晃晃没人修,小区迅速沦为未来的“高层贫民窟”; 流动性彻底归零:当你几年后想卖掉换房时,你会发现市场上根本没有买家,因为没有新鲜血液再来接手。 05 钱不够,普通人该怎么选择? 如果你预算有限,手头只有几十万首付,面对当前的房地产市场,正确的解题思路是什么? 1. 拥抱保障性住房 如果你在一二线城市打拼,现在的保障房、公租房体系已经非常完善。许多核心地段的保障房,带有地暖、新风、电梯,品质远超同价位的老破小,而月租金可能只需要不到2000元。用更低的成本换取更高的生活质量,把现金留置在自己手里,是当下最稳健的选择。
2. 纯粹租房,摒弃执念 在房价租售比严重失衡的今天,租房不仅不亏,反而是一种对资金的保护。把买房要承担的3.3倍甚至更高的杠杆风险抹去,现金流会健康得多。 3. 实在要买,只看“核心资产” 如果由于结婚、子女入学等原因必须买房,请尽量凑一凑预算,避开那些无人口增量、无产业支撑的三四线远郊盘,去选择一二线城市核心板块、优质学区、高品质物业的房产。 写在最后 房贷贴息政策本身是一个美好的愿望,旨在通过微调降低刚需的负担。但作为消费者,必须保持清醒的认知:不要为了3%的贴息,去承担30%甚至更高的资产贬值风险。 在AI时代与经济结构转型期,辨别资产与消费品的能力,直接决定了你未来十年的资产安全。 记住:能买得起真正资产的人,不在乎这5万块;而全靠这5万块贴息才能勉强上车的人,当下最需要做的,恰恰是捂紧钱包。 |
|

|
|



 |
美军轰炸机全撤光了 有大事发生? |
 |
订单排到2027年!全球新“风口”来了 |
 |
对俄动手了!日俄“斗而不破”彻底终结 |
 |
爆料!下一届名单:习保留军委主席 他接班 |
 |
刚来了两架,北京已经坐不住了 |
|
美军轰炸机全撤光了 有大事发生? |
|
订单排到2027年!全球新“风口”来了 |
|
对俄动手了!日俄“斗而不破”彻底终结 |
|
爆料!下一届名单:习保留军委主席 他接班 |
|
刚来了两架,北京已经坐不住了 |
 |
日本“时间差”战术 被中国无人艇废了? |
 |
波音六代机上舰 是一个中国都在讨论的难题 |
 |
“逼空姐下跪”的欧某某,这次真踢到铁板了 |
 |
薄熙来另一个儿子李望知现状曝光 |
 |
沙特押上全部家底反扑 与胡塞的决战打响 |
